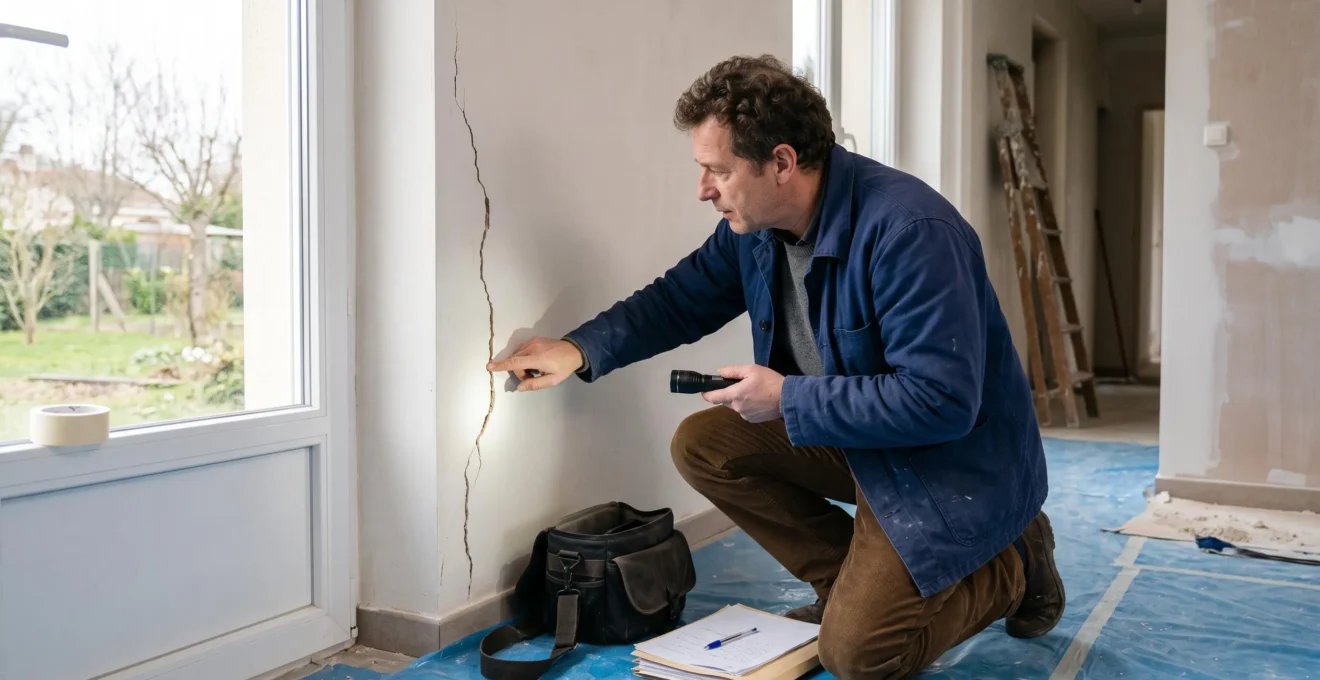
Une rénovation lourde peut révéler des désordres bien plus importants qu’une finition imparfaite : fissures compromettant la stabilité d’un mur, infiltrations persistantes ou défauts de structure rendant certaines pièces inutilisables. Pour le propriétaire, la difficulté ne se limite pas au coût des réparations. Il faut également déterminer qui doit les financer et dans quels délais.
L’assurance dommages-ouvrages répond précisément à ce risque. Souscrite avant l’ouverture du chantier, elle permet de préfinancer la réparation des dommages relevant de la responsabilité décennale des constructeurs, sans attendre que leurs responsabilités respectives soient établies.
Cette protection concerne notamment certains travaux de construction, d’extension et de rénovation importante. Elle ne rembourse cependant ni toutes les malfaçons ni tous les équipements défectueux. Son efficacité dépend de la nature du dommage, de la réception des travaux et du respect des procédures de déclaration. Comprendre ces conditions permet d’organiser le chantier et de préserver ses possibilités d’indemnisation.
L’essentiel sur l’assurance dommages-ouvrages
- Travaux concernés : les opérations susceptibles d’engager la responsabilité décennale des constructeurs, notamment certaines rénovations structurelles, extensions et réfections importantes de l’étanchéité.
- Protection financière : l’assureur préfinance les réparations des désordres couverts sans attendre la recherche des responsabilités, selon des délais légaux encadrés.
- Précaution indispensable : souscrire avant l’ouverture du chantier, vérifier les assurances des entreprises et conserver les documents permettant d’établir l’origine des dommages.
- Pourquoi la dommages-ouvrages permet-elle une prise en charge rapide d’un sinistre grave ?
- Comment constituer un dossier dommages-ouvrages solide avant le début d’une rénovation importante ?
- Dommages-ouvrages ou garantie décennale : quelle différence après un sinistre de chantier ?
- Pourquoi souscrire la dommages-ouvrages après le début des travaux peut-il compliquer ou empêcher la couverture ?
- À quel moment lancer la recherche d’une assurance dommages-ouvrages avant l’ouverture du chantier ?
- Décennale ou garantie de parfait achèvement : laquelle mobiliser selon le dommage constaté ?
- Comment préparer un dossier de sinistre travaux complet, sans oublier les justificatifs déterminants ?
- Comment obtenir concrètement le dédommagement après un dommage lié à des travaux ?
Pourquoi la dommages-ouvrages permet-elle une prise en charge rapide d’un sinistre grave ?
L’assurance dommages-ouvrages accélère la prise en charge parce qu’elle finance les réparations des dommages de nature décennale sans attendre l’identification du constructeur responsable. Elle évite ainsi au propriétaire de devoir résoudre préalablement les différends entre entreprises et assureurs. Cette rapidité reste toutefois réservée aux désordres couverts et suppose une déclaration correctement effectuée.
Le mécanisme est celui du préfinancement des réparations. Lorsqu’un sinistre entre dans les garanties, l’assureur dommages-ouvrages intervient auprès du propriétaire. Il peut ensuite exercer ses recours contre les constructeurs responsables et leurs assureurs de responsabilité décennale.
Ce fonctionnement est particulièrement utile après une rénovation importante. Une reprise de fondations, une modification de mur porteur, une extension ou une réfection de toiture peuvent provoquer des dommages dont la réparation mobilise plusieurs intervenants. Le propriétaire n’a pas à attendre la répartition définitive de leurs responsabilités pour bénéficier du préfinancement prévu par son contrat.
Encore faut-il que le dommage compromette la solidité de l’ouvrage ou le rende impropre à sa destination. Une fissure structurelle ou des infiltrations importantes peuvent satisfaire cette condition. À l’inverse, une peinture irrégulière, une malfaçon purement esthétique ou un équipement simplement défectueux n’ouvrent pas automatiquement droit à cette indemnisation.
La rapidité repose également sur les échéances fixées par l’article L242-1 du Code des assurances sur l’assurance dommages-ouvrage.
60 jours et 90 jours
L’assureur dispose normalement de 60 jours à compter de la réception de la déclaration complète pour notifier sa décision sur la garantie, et de 90 jours à compter de cette réception pour présenter une offre d’indemnité lorsque la garantie est acquise. Ces échéances sont encadrées par des exceptions légales.
Référence : Code des assurances, article L242-1.
Le délai de déclaration du propriétaire est distinct de ces délais de traitement. Une déclaration tardive ou incomplète peut compliquer la procédure. En cas de difficultés exceptionnelles, le délai de présentation de l’offre peut également être prolongé dans les conditions prévues par la loi.
Sans dommages-ouvrages, le propriétaire doit généralement agir directement contre les constructeurs concernés ou leurs assureurs. Une expertise contradictoire, voire judiciaire, peut alors être nécessaire pour établir la nature du dommage et les responsabilités. Les contestations risquent de retarder les réparations, sans qu’une durée uniforme puisse être annoncée.
Cette efficacité se prépare bien avant l’apparition d’une fissure ou d’une infiltration : la qualité des informations transmises à l’assureur dès la souscription joue un rôle déterminant.
Comment constituer un dossier dommages-ouvrages solide avant le début d’une rénovation importante ?
Un dossier dommages-ouvrages solide rassemble la description exacte du projet, les devis et contrats des entreprises, leurs attestations d’assurance décennale ainsi que les plans et documents techniques disponibles. Il doit permettre à l’assureur d’identifier les travaux réalisés et les intervenants concernés. Une traçabilité photographique et documentaire du chantier complète utilement cette préparation.
Dans une rénovation lourde, l’assureur doit apprécier les risques associés à l’opération. Une intervention sur les fondations, l’ossature ou l’étanchéité d’un bâtiment ne présente pas les mêmes caractéristiques qu’un simple rafraîchissement intérieur.
Le dossier peut notamment comprendre :
- Une description détaillée des travaux : nature des interventions, parties de bâtiment concernées, techniques prévues et calendrier estimatif.
- Les devis et marchés de travaux : identification des entreprises, prestations commandées et coût prévisionnel de l’opération.
- Les attestations d’assurance décennale : documents fournis par les intervenants pour vérifier les activités assurées et les périodes de validité.
- Les plans et études disponibles : documents d’architecte, plans d’exécution ou études techniques permettant de comprendre les modifications apportées au bâtiment.
- Les informations sur l’organisation du chantier : coordination des entreprises, interventions sous-traitées et éventuelles modifications prévues.
Une attestation décennale ne doit pas être contrôlée uniquement sur sa date d’expiration. Il convient également de comparer les activités déclarées avec celles effectivement confiées à l’entreprise et de vérifier que les conditions de couverture correspondent à l’opération. En cas de doute, une confirmation de l’assureur concerné peut être demandée.
La sous-traitance mérite aussi une attention particulière. Le statut du sous-traitant, ses propres assurances et les obligations de l’entreprise principale doivent être identifiés, sans supposer que tous les intervenants bénéficient automatiquement du même régime de responsabilité.
La constitution du dossier ne s’arrête pas à la souscription. Photographier l’état initial des murs, plafonds et façades permet de comparer la situation avant et après les travaux. Les comptes rendus de chantier, modifications contractuelles et échanges écrits doivent être conservés au même endroit.
À l’achèvement des travaux, le procès-verbal de réception, les éventuelles réserves et les documents attestant leur levée deviennent essentiels. La réception constitue en effet le point de départ des garanties légales des constructeurs.
Une situation particulière apparaît lorsque le propriétaire réalise lui-même une part importante des travaux ou recourt à des intervenants dépourvus de couverture adaptée. Certains assureurs peuvent refuser le risque, demander des justificatifs supplémentaires ou proposer des conditions moins favorables. Il faut donc faire examiner cette organisation avant d’engager les opérations.
Ce classement facilite les échanges avec l’assureur dommages-ouvrages, mais aussi l’identification de la garantie réellement applicable lorsque plusieurs entreprises sont intervenues.
Dommages-ouvrages ou garantie décennale : quelle différence après un sinistre de chantier ?
La dommages-ouvrages protège le maître d’ouvrage en préfinançant les réparations couvertes, tandis que l’assurance décennale garantit la responsabilité des constructeurs pour les dommages relevant de ce régime. Les deux dispositifs sont complémentaires : l’un permet une indemnisation sans recherche préalable des responsabilités, l’autre intervient dans la prise en charge de la responsabilité des professionnels concernés.
Cette distinction explique pourquoi le propriétaire doit vérifier les assurances décennales des entreprises tout en souscrivant sa propre assurance dommages-ouvrages lorsque l’opération entre dans le champ de l’obligation légale.
La responsabilité décennale repose sur les dispositions du Code civil. Elle concerne notamment les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Elle s’applique pendant dix ans à compter de la réception des travaux.
L’assurance dommages-ouvrages intervient sur les réparations relevant de cette responsabilité, selon ses propres règles de mobilisation. Elle ne constitue donc pas une garantie supplémentaire applicable indistinctement à toutes les malfaçons.
Le tableau suivant permet de distinguer leurs fonctions.
| Critère | Dommages-ouvrages | Assurance de responsabilité décennale |
|---|---|---|
| Souscripteur | Maître d’ouvrage, notamment le propriétaire qui fait réaliser les travaux | Constructeur ou professionnel soumis à l’obligation d’assurance |
| Fonction | Préfinancer les réparations des dommages couverts | Garantir la responsabilité décennale de l’assuré |
| Recherche préalable des responsabilités | Non nécessaire pour le préfinancement | La responsabilité du constructeur doit pouvoir être mise en cause |
| Durée de référence | Jusqu’à l’expiration de la période décennale, avec un démarrage normalement différé après la garantie de parfait achèvement | Dix ans à compter de la réception des travaux |
| Interlocuteur initial du propriétaire | Son assureur dommages-ouvrages | Le constructeur et, selon les circonstances, son assureur de responsabilité |
À titre d’exemple hypothétique, imaginons qu’une extension subisse d’importantes infiltrations après sa réception. Si le désordre rend une pièce impropre à son utilisation normale et relève de la garantie décennale, l’assureur dommages-ouvrages peut préfinancer les réparations. Il lui appartient ensuite d’exercer les recours appropriés contre les responsables.
Sans cette assurance, le propriétaire doit généralement mettre en cause les constructeurs concernés. Une expertise peut devenir nécessaire si les entreprises contestent l’origine des infiltrations ou leur gravité.
La liquidation judiciaire d’une entreprise ne rend pas automatiquement la dommages-ouvrages inopérante. Si le dommage et l’opération sont couverts, le mécanisme de préfinancement conserve son intérêt. En revanche, des travaux exclus du périmètre assuré, des dommages antérieurs à la réception ou des désordres non décennaux nécessitent une analyse distincte.
Enfin, l’absence d’assurance décennale valable chez un intervenant peut rendre les recours plus difficiles. Elle ne suffit toutefois pas, à elle seule, à supprimer la garantie dommages-ouvrages valablement souscrite.
Pour bénéficier pleinement de cette complémentarité, il faut aussi respecter le moment auquel l’assurance dommages-ouvrages doit être souscrite.
Pourquoi souscrire la dommages-ouvrages après le début des travaux peut-il compliquer ou empêcher la couverture ?
Une souscription dommages-ouvrages après le démarrage du chantier complique la couverture parce que l’assureur n’a pas pu évaluer l’ensemble du risque avant l’exécution des travaux. Il peut refuser la demande ou imposer des conditions particulières. Les désordres déjà connus et les phases réalisées avant la souscription soulèvent notamment des difficultés de garantie.
En France, l’assurance dommages-ouvrages obligatoire doit être souscrite avant l’ouverture du chantier. Cette exigence permet à l’assureur d’examiner le projet, les techniques de construction et les garanties de responsabilité des professionnels avant l’exposition au risque.
Lorsqu’une rénovation a commencé, plusieurs incertitudes apparaissent. L’assureur peut demander comment les premières interventions ont été exécutées, si des incidents se sont déjà produits et si les documents techniques permettent encore d’apprécier correctement l’opération.
Par exemple, dans un scénario hypothétique, un propriétaire fait ouvrir un mur porteur avant de demander sa dommages-ouvrages. Des fissures apparaissent pendant cette première phase. Une police souscrite ultérieurement ne peut pas être présumée couvrir rétroactivement ces dommages déjà connus.
La difficulté est moins importante lorsqu’il s’agit de simples travaux décoratifs qui ne relèvent pas de la responsabilité décennale. Une rénovation structurelle, une reprise de toiture ou des interventions importantes sur l’étanchéité justifient au contraire une anticipation particulièrement rigoureuse.
Il faut aussi distinguer la date de souscription du point de départ normal de la garantie après réception. Le fait que la couverture des sinistres décennaux commence généralement après la garantie de parfait achèvement ne dispense pas de conclure le contrat avant l’ouverture du chantier.
Une modification du projet peut également changer l’appréciation du risque. Ajouter une extension, changer de technique de construction ou remplacer une entreprise doit conduire à vérifier les obligations de déclaration prévues par le contrat.
Si un devis n’est pas encore définitivement signé, l’assureur peut préciser les éléments nécessaires pour finaliser sa proposition. Mieux vaut identifier ces exigences avant toute intervention que chercher une régularisation une fois les travaux engagés.
La fiche Service Public sur l’assurance dommages-ouvrage rappelle les règles générales de souscription, de couverture et de déclaration applicables aux particuliers.
Cette précaution conduit naturellement à intégrer la recherche d’assurance dans le calendrier de préparation des travaux, au même titre que les devis et les études techniques.
À quel moment lancer la recherche d’une assurance dommages-ouvrages avant l’ouverture du chantier ?
La recherche d’assurance dommages-ouvrages doit commencer dès que la nature des travaux, leur coût prévisionnel et les entreprises pressenties sont suffisamment identifiés. Il est préférable de solliciter des propositions pendant la préparation des contrats, sans attendre la date de démarrage. La police doit être souscrite avant l’ouverture du chantier.
La constitution du dossier peut nécessiter des échanges avec plusieurs intervenants. Un assureur peut demander des pièces complémentaires, des précisions sur les techniques retenues ou la confirmation des garanties décennales des entreprises.
Aucun délai uniforme d’obtention ne peut être garanti. La complexité d’une rénovation lourde et l’exhaustivité du dossier influencent les démarches nécessaires à la souscription.
Une méthode consiste à organiser la préparation en trois temps :
- Lors de la définition du projet : identifier les travaux potentiellement décennaux, les contraintes techniques et les entreprises sollicitées.
- Avant la signature définitive des marchés : demander des propositions d’assurance, vérifier les pièces exigées et comparer les conditions contractuelles.
- Avant l’ouverture du chantier : confirmer la souscription, conserver la police et vérifier les informations déclarées.
Comparer les offres exige davantage qu’une lecture du montant de la cotisation. Le propriétaire doit examiner le périmètre des travaux assurés, les exclusions, les plafonds éventuellement applicables aux garanties concernées et les conditions de déclaration des modifications.
Les franchises doivent également être étudiées lorsqu’elles concernent des garanties facultatives associées. Il ne faut pas présumer qu’une franchise librement fixée puisse être opposée au propriétaire au titre de la garantie obligatoire.
La date de réception demande une attention distincte. Les travaux doivent être assurés conformément aux conditions légales et contractuelles, tandis que la période décennale est calculée à partir de leur réception. Les assurances des entreprises doivent, pour leur part, correspondre aux activités réalisées et aux conditions temporelles applicables à leurs interventions.
Dans le cas d’une rénovation en plusieurs phases, une seule police ne suffit pas nécessairement à couvrir l’intégralité d’opérations successives. Il faut présenter le calendrier et le périmètre de chaque tranche à l’assureur pour déterminer si une couverture commune est possible ou si des contrats distincts sont nécessaires.
Les cinq vérifications à terminer avant le chantier
- Décrire les interventions structurelles et d’étanchéité dans une fiche de travaux datée.
- Rassembler les devis, marchés, plans et études disponibles dans un dossier de souscription complet.
- Contrôler les activités et les périodes figurant sur les attestations décennales, puis conserver une copie vérifiée pour chaque entreprise.
- Comparer les propositions dans un tableau indiquant le périmètre couvert, les exclusions et les conditions particulières.
- Confirmer la souscription avant l’ouverture du chantier et archiver la police ainsi que ses documents contractuels.
Une fois les travaux réceptionnés, une autre question devient essentielle : identifier la garantie correspondant exactement au désordre découvert.
Décennale ou garantie de parfait achèvement : laquelle mobiliser selon le dommage constaté ?
La garantie applicable dépend de la date d’apparition du dommage, de sa nature et de sa gravité. La garantie de parfait achèvement concerne les désordres signalés selon les règles applicables pendant l’année suivant la réception. La responsabilité décennale vise les atteintes graves à la solidité ou à l’utilisation normale de l’ouvrage pendant dix ans.
Le procès-verbal de réception constitue le premier document à consulter. Il fixe le point de départ des garanties légales et permet de savoir si un défaut était déjà apparent et signalé lors de la livraison des travaux.
Trois régimes doivent être distingués, conformément aux articles 1792 à 1792-6 du Code civil sur les garanties des constructeurs.
| Garantie | Durée | Dommages concernés |
|---|---|---|
| Parfait achèvement | 1 an après réception | Désordres signalés lors de la réception ou notifiés par écrit pendant l’année qui suit, dans les conditions légales |
| Bon fonctionnement | Au moins 2 ans après réception | Défaillances relevant du régime des éléments d’équipement dissociables |
| Responsabilité décennale | 10 ans après réception | Dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, selon les critères légaux |
Une fissure importante affectant la stabilité d’un mur peut relever de la décennale. Des infiltrations répétées rendant une chambre inutilisable peuvent également entrer dans ce régime. En revanche, une défaillance isolée d’un équipement dissociable peut relever de la garantie de bon fonctionnement, selon sa qualification juridique.
Une simple imperfection de peinture ou un défaut de finition signalé dans les conditions de la garantie de parfait achèvement doit normalement être traité auprès de l’entreprise concernée, sans mobiliser automatiquement l’assurance dommages-ouvrages.
La frontière n’est cependant pas toujours évidente. Une fissure d’apparence esthétique peut révéler un mouvement structurel plus grave. Inversement, une infiltration localisée ne suffit pas à démontrer, à elle seule, que le bâtiment est impropre à sa destination.
Dans ces situations, une expertise technique permet de préciser l’origine, l’étendue et les conséquences du désordre. Si l’assureur conteste la qualification retenue, un avis technique indépendant peut aider le propriétaire à étayer sa demande.
La dommages-ouvrages prend normalement effet après l’expiration de la garantie de parfait achèvement. Des exceptions permettent toutefois sa mobilisation anticipée dans les situations prévues par la loi, notamment lorsque les conditions relatives à la défaillance de l’entrepreneur sont réunies.
Les désordres signalés avant la réception appellent une démarche spécifique : ils doivent être traités dans le cadre de l’exécution des travaux et, le cas échéant, consignés dans les réserves à la réception.
Cette qualification doit être appuyée par des documents précis : le contenu de la déclaration influence directement la capacité de l’assureur à instruire le dossier.
Comment préparer un dossier de sinistre travaux complet, sans oublier les justificatifs déterminants ?
Un dossier de sinistre dommages-ouvrages doit identifier le contrat, le bâtiment concerné, la réception des travaux, la date d’apparition du désordre et ses caractéristiques précises. Il est utile d’y joindre des photographies, les marchés de travaux et les documents techniques disponibles. La déclaration doit respecter les modalités contractuelles afin de permettre une instruction sans retard évitable.
Le propriétaire doit commencer par décrire les faits observables, sans affirmer une cause technique qui n’a pas encore été établie. Localisation des fissures, fréquence des infiltrations, surfaces touchées et évolution des dommages constituent des informations utiles.
Une déclaration peut notamment comporter :
- Les coordonnées de l’assuré et les références du contrat dommages-ouvrages.
- L’adresse et l’identification de l’ouvrage concerné.
- La date de réception des travaux et, si nécessaire, les documents relatifs aux réserves.
- La date de première apparition des dommages, leur description et leur localisation.
- Les justificatifs disponibles : photographies datées, devis, rapports techniques et échanges écrits.
La datation est particulièrement importante. L’assureur doit pouvoir déterminer si le dommage entre dans la période de garantie et si les conditions de mobilisation sont réunies. Une chronologie approximative peut compliquer l’évaluation d’un désordre évolutif.
Le propriétaire doit respecter les modalités de déclaration prévues par son contrat et les règles applicables. L’envoi par lettre recommandée, avec demande d’avis de réception lorsque cette modalité est utilisée, permet notamment de conserver une preuve datée. Les moyens de notification admis doivent être vérifiés dans la police.
Le délai contractuel de déclaration ne peut être inférieur à cinq jours ouvrés. Il convient néanmoins de déclarer le sinistre rapidement et de tenir compte des règles de prescription applicables.
La fiche ABE Infoservice sur la déclaration d’un sinistre dommages-ouvrage détaille les informations nécessaires et les étapes de traitement de la demande.
Après réception de la déclaration, l’assureur vérifie sa complétude. Lorsque des informations nécessaires manquent, il dispose de dix jours calendaires pour les réclamer dans les conditions réglementaires. Les délais d’instruction courent à compter de la réception d’une déclaration complète.
Le suivi doit ensuite rester écrit. Conserver l’accusé de réception, les demandes de pièces, les comptes rendus d’expertise et les décisions permet de vérifier la chronologie de la procédure et de répondre à une éventuelle contestation.
Si les infiltrations initialement signalées s’étendent à d’autres pièces ou si une fissure s’aggrave, cette évolution doit être communiquée à l’assureur. Une déclaration complémentaire d’aggravation permet de documenter les faits nouveaux ; son traitement dépendra notamment de leur lien avec le sinistre initial et des règles applicables.
Avant d’entreprendre des réparations définitives, il est prudent de préserver les constatations nécessaires à l’expertise. Les mesures conservatoires urgentes destinées à éviter l’aggravation du dommage doivent être distinguées de la réparation complète, et leur nécessité doit être documentée.
Une fois la déclaration enregistrée, l’enjeu se déplace vers l’expertise, l’évaluation des réparations et le respect des échéances d’indemnisation.
À retenir avant de demander votre indemnisation
- Vérifier la qualification du dommage : une réparation coûteuse n’est pas nécessairement couverte si le désordre ne relève pas de la responsabilité décennale.
- Préserver les preuves : les dates, photographies, procès-verbaux de réception et échanges avec l’assureur permettent de suivre et de défendre la demande.
- Contrôler chaque décision : l’acceptation du principe de garantie, l’évaluation des travaux réparatoires et l’offre financière constituent des étapes distinctes.
Comment obtenir concrètement le dédommagement après un dommage lié à des travaux ?
Pour obtenir une indemnisation dommages-ouvrages, le propriétaire doit déclarer le sinistre, transmettre les justificatifs requis et permettre l’évaluation des désordres. Si la garantie est acquise, l’assureur présente une offre destinée au financement des travaux réparatoires couverts. Le versement intervient selon les délais légaux après acceptation, tandis que les recours contre les responsables relèvent de l’assureur.
La procédure s’organise autour d’étapes successives dont les effets doivent être distingués.
- Déclaration du sinistre : le propriétaire notifie les dommages à son assureur et fournit les informations réglementaires et contractuelles nécessaires.
- Instruction et expertise : l’assureur examine la garantie et fait évaluer les dommages lorsque les règles applicables le nécessitent. L’expertise permet d’apprécier leur nature et les réparations adaptées.
- Décision sur la garantie : l’assureur notifie sa position dans le délai légal, normalement fixé à 60 jours après réception de la déclaration complète.
- Offre d’indemnisation : lorsque la garantie est acquise, une offre destinée au paiement des réparations doit normalement être présentée dans les 90 jours suivant cette réception, sous réserve des exceptions prévues par la loi.
- Paiement et réparations : après acceptation de l’offre, l’indemnité doit normalement être versée dans les 15 jours. L’assureur peut ensuite exercer ses recours contre les responsables et leurs assureurs.
L’expertise n’est pas systématiquement obligatoire dans toutes les situations. Des modalités particulières s’appliquent notamment aux dommages dont l’estimation est inférieure à 1 800 euros, dans les conditions réglementaires. Ce seuil ne signifie pas que tout dommage de faible montant est automatiquement garanti.
En cas de difficultés exceptionnelles liées à la nature ou à l’importance du sinistre, l’assureur peut proposer une prolongation du délai d’offre. Cette prolongation, qui peut atteindre 135 jours supplémentaires, est soumise aux conditions légales et à l’acceptation expresse de l’assuré.
L’offre d’indemnisation doit permettre de financer les réparations couvertes. Avant de l’accepter, le propriétaire a intérêt à vérifier qu’elle tient compte de l’étendue réelle des dommages et des travaux nécessaires pour y remédier durablement.
En cas de désaccord sur le montant proposé, il peut demander des explications techniques, présenter des observations documentées et, si nécessaire, solliciter une expertise indépendante. Une acceptation précipitée peut compliquer la contestation ultérieure d’une évaluation insuffisante.
Lorsque l’assureur ne respecte pas certaines obligations légales relatives aux délais ou présente une offre manifestement insuffisante, le Code des assurances prévoit des conséquences spécifiques, notamment une majoration de plein droit de l’indemnité au double du taux de l’intérêt légal dans les situations prévues.
Le propriétaire peut également adresser une réclamation écrite au service compétent de l’assureur, puis recourir à la médiation de l’assurance lorsque les conditions de recevabilité sont remplies. Une action judiciaire demeure possible, notamment en cas de contestation persistante de la garantie ou de l’évaluation des dommages.
Sans assurance dommages-ouvrages, la démarche repose sur la mise en cause des constructeurs potentiellement responsables. Le propriétaire peut devoir obtenir une expertise, faire établir les responsabilités et agir contre les entreprises ou leurs assureurs. Si le différend ne se règle pas à l’amiable, une expertise judiciaire et une procédure contentieuse peuvent devenir nécessaires, avec des coûts et des délais variables.
Il faut enfin surveiller la prescription des actions d’assurance et les délais propres à la responsabilité des constructeurs. Une démarche amiable ou une simple relance ne doit pas être présumée interrompre automatiquement tous les délais applicables.
La démarche la plus protectrice consiste à réunir dès maintenant les contrats, attestations et documents de réception, puis à vérifier les modalités de déclaration de sa police. En présence d’un dommage grave, une déclaration rapide, précise et documentée constitue le meilleur point de départ pour obtenir l’examen de ses droits à indemnisation.
Une assurance dommages-ouvrages est-elle nécessaire pour rénover une maison ancienne ?
L’ancienneté de la maison ne détermine pas, à elle seule, l’obligation d’assurance. Il faut examiner la nature des travaux. Une rénovation importante comportant des opérations relevant de la responsabilité décennale entre en principe dans le champ de l’assurance dommages-ouvrages obligatoire. De simples travaux décoratifs ne présentent pas nécessairement les mêmes caractéristiques.
Une infiltration apparue plusieurs années après la rénovation est-elle couverte ?
Elle peut être couverte si les travaux concernés relèvent de l’opération assurée, si le sinistre intervient pendant la période de garantie et si l’infiltration constitue un dommage de nature décennale. Une atteinte importante à l’habitabilité peut notamment justifier cette qualification. L’origine et la gravité du dommage doivent être établies.
Le propriétaire peut-il bénéficier de la dommages-ouvrages lorsqu’il revend sa maison ?
La garantie dommages-ouvrages est attachée à l’ouvrage assuré et bénéficie aux propriétaires successifs pendant sa période de validité. Lors de la vente, il est donc important de transmettre les références de la police et les documents utiles relatifs aux travaux. La vente ne crée pas une nouvelle période de garantie décennale.
Que faire si une entreprise a disparu après la réception des travaux ?
Le propriétaire peut déclarer les dommages à son assureur dommages-ouvrages lorsqu’une police applicable existe. La disparition de l’entreprise ne supprime pas, par principe, le mécanisme de préfinancement des dommages couverts. Sans dommages-ouvrages, il convient de rechercher les assurances de responsabilité applicables et d’examiner les recours encore possibles.
Peut-on accepter une indemnité puis demander un complément si les réparations coûtent davantage ?
La possibilité d’obtenir un complément dépend notamment des termes de l’accord accepté, de la nature des dépenses supplémentaires et de l’éventuelle découverte de nouveaux dommages. Avant toute acceptation définitive, il est préférable de confronter l’offre aux travaux réparatoires nécessaires. Toute aggravation ou découverte complémentaire doit être documentée et signalée à l’assureur selon les modalités applicables.