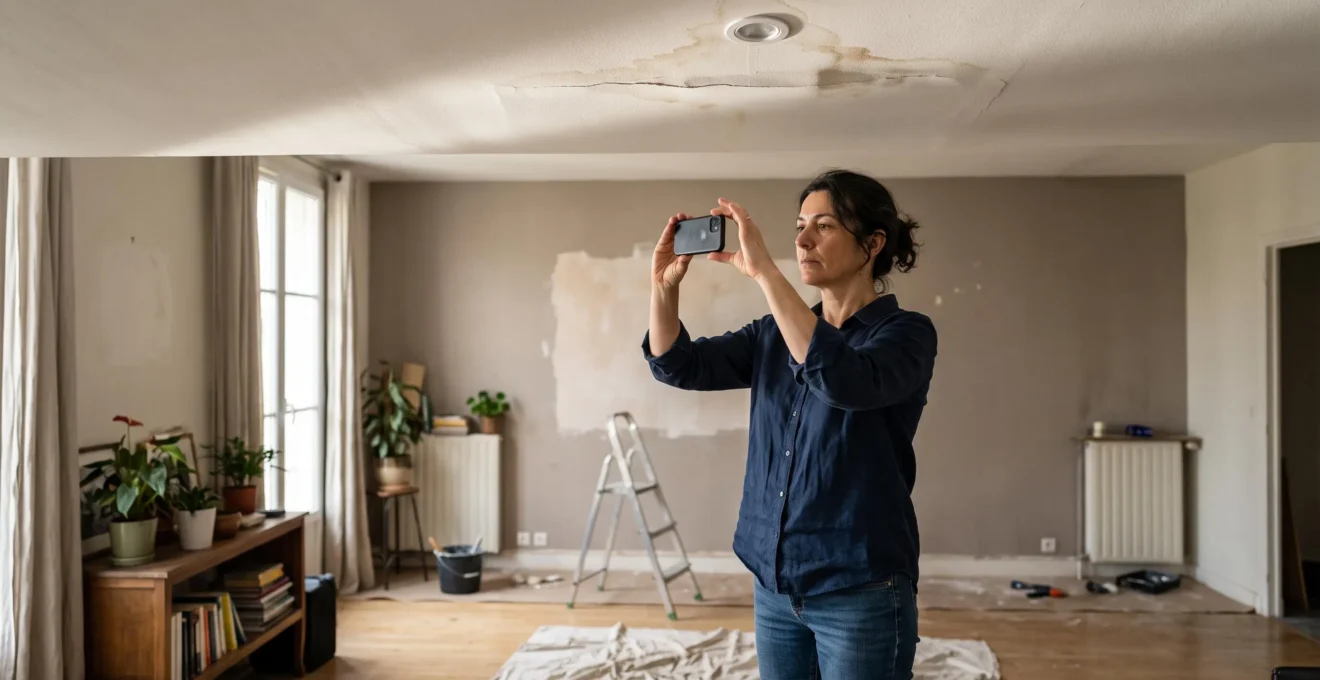
Une infiltration apparaît après la rénovation de la toiture, un plafond récemment refait se fissure ou une installation provoque un dégât des eaux. Pour obtenir le dédommagement de l’assuré, il faut établir la réalité des dommages, identifier leur origine et mobiliser la garantie adaptée. La démarche ne consiste pas simplement à transmettre des photographies à une compagnie d’assurance.
En France, plusieurs dispositifs peuvent intervenir : assurance habitation, responsabilité de l’entreprise, garantie décennale ou assurance dommages-ouvrage. Leur application dépend notamment de la nature des travaux, de la gravité du désordre, de la date de réception du chantier et des contrats souscrits.
La priorité consiste à protéger les lieux, conserver les preuves et déclarer rapidement le sinistre aux interlocuteurs concernés. Le propriétaire peut ensuite préparer l’évaluation des dommages, examiner la proposition de réparation ou d’indemnisation et, si nécessaire, la contester. Une démarche chronologique et documentée réduit les risques de désaccord et facilite le suivi du dossier.
Les points essentiels pour obtenir une indemnisation après travaux
- Constatez immédiatement les dommages et conservez les photographies, devis, factures et documents du chantier.
- Identifiez la garantie mobilisable selon la date de réception, la nature du désordre et les assurances souscrites.
- Évitez les réparations définitives avant l’évaluation des dommages, sauf nécessité de sécurité ou accord approprié.
- Pourquoi documenter immédiatement un sinistre facilite-t-il l’étude de l’indemnisation ?
- Comment préparer un dossier de sinistre travaux sans oublier les justificatifs utiles ?
- Réparation ou indemnité financière : comment peut être réglé un sinistre de travaux ?
- Quelles interventions après un sinistre peuvent compliquer l’évaluation des dommages ?
- Dans quel ordre déclarer, faire expertiser et réparer un dommage après travaux ?
- Comment préparer un dossier de malfaçon avant de contacter l’entreprise concernée ?
- Pourquoi la dommages-ouvrages peut-elle accélérer la prise en charge d’un sinistre grave ?
- Comment agir contre les constructeurs lorsqu’une malfaçon apparaît après le chantier ?
Pourquoi documenter immédiatement un sinistre facilite-t-il l’étude de l’indemnisation ?
Documenter un sinistre dès sa découverte permet de prouver l’existence du dommage, son étendue et les circonstances dans lesquelles il est apparu. Des photographies datées, des descriptions précises et les documents du chantier facilitent l’examen du dossier par l’assureur. Ces éléments contribuent aussi à établir un éventuel lien entre les travaux et les dégradations constatées.
La date de découverte représente un premier repère. Lorsqu’un propriétaire observe une infiltration quelques jours après la réfection d’une toiture, il doit pouvoir distinguer cette apparition des éventuels problèmes d’humidité antérieurs. Sans éléments contemporains du sinistre, l’entreprise ou son assureur peut discuter l’origine ou l’ancienneté des traces.
La documentation doit répondre à deux questions différentes : quels dommages sont constatés ? et quels éléments permettent de les rattacher au chantier ?
- Pour matérialiser le dommage : photographies générales et rapprochées, localisation, dimensions apparentes, description des pièces touchées et date de découverte.
- Pour rechercher son origine : devis de rénovation, compte rendu du chantier, factures, photographies avant travaux et échanges écrits avec l’entreprise.
- Pour établir son évolution : nouveaux clichés, relevés d’humidité éventuels et chronologie des aggravations.
Les photographies horodatées sont utiles, mais leur valeur dépend de leur fiabilité et de leur cohérence avec les autres pièces. En cas de désaccord sérieux, un constat établi par un commissaire de justice ou une expertise indépendante peut apporter des éléments complémentaires. Ces démarches ne sont pas systématiquement nécessaires.
Cette collecte aide également à orienter le dossier. Un dégât des eaux couvert par l’assurance habitation n’emprunte pas nécessairement la même procédure qu’un désordre relevant de la responsabilité décennale d’un constructeur.
Il faut donc conserver autant que possible l’état des lieux avant nettoyage ou remplacement des matériaux, sans négliger les interventions indispensables pour empêcher une aggravation.
Une documentation complète ne garantit pas la prise en charge, mais elle fournit une base concrète à la déclaration et à l’évaluation des dommages.
Comment préparer un dossier de sinistre travaux sans oublier les justificatifs utiles ?
Un dossier de sinistre travaux efficace rassemble trois catégories de preuves : les documents contractuels, les constats matériels et les justificatifs financiers. Il doit permettre à l’assureur ou au constructeur de comprendre les travaux réalisés, les dégradations constatées et le coût prévisible de leur remise en état. Le procès-verbal de réception constitue une pièce particulièrement importante.
Il est préférable de classer les documents dans un répertoire unique, avec des noms de fichiers explicites et une chronologie des événements. Cette organisation facilite les échanges lorsqu’un expert, plusieurs entreprises ou différents assureurs interviennent.
| Catégorie | Documents utiles | Objectif |
|---|---|---|
| Pièces contractuelles | Contrat, devis signé, plans, factures du chantier, attestation décennale, procès-verbal de réception et réserves | Identifier les engagements de l’entreprise et les garanties susceptibles de s’appliquer |
| Pièces de constat | Photographies datées, descriptif des dommages, échanges écrits, témoignages, rapports techniques éventuels | Établir la réalité, l’apparition et l’évolution des désordres |
| Pièces financières | Devis de remise en état, factures, dépenses de protection, frais de relogement éventuels | Présenter une estimation justifiable des préjudices et dépenses invoqués |
Le procès-verbal de réception mérite une attention spécifique. Il permet de dater l’acceptation des travaux, de retrouver les réserves formulées et d’apprécier l’application des garanties légales. Un défaut apparent non signalé à la réception peut, selon les circonstances, compromettre certains recours. Un défaut non visible peut en revanche relever d’une garantie ultérieure.
Les correspondances avec l’entreprise sont également utiles. Un courriel signalant une fuite ou la réponse du professionnel proposant une intervention peut contribuer à reconstituer la chronologie, sans établir à lui seul une responsabilité.
Avant de déclarer le sinistre, il convient de consulter les conditions générales et particulières des contrats d’assurance. L’assurance habitation ne couvre pas automatiquement tous les dommages liés à l’intervention d’un professionnel. Il faut notamment vérifier les exclusions, les franchises et les délais de déclaration applicables. Si plusieurs garanties semblent susceptibles d’intervenir, mieux vaut signaler rapidement les faits aux interlocuteurs concernés plutôt que laisser expirer un délai en attendant une qualification définitive.
Checklist : préparer un dossier exploitable en cinq actions
- Photographier chaque dégradation et enregistrer la date de découverte : produire un dossier photographique identifié par pièce.
- Rassembler les contrats, devis, factures et attestations d’assurance : constituer un dossier contractuel complet.
- Retrouver le procès-verbal de réception et les éventuelles réserves : établir une fiche indiquant les dates et observations.
- Demander des devis détaillés pour les réparations envisagées : obtenir une estimation écrite distinguant les différents postes.
- Vérifier les garanties et les modalités de déclaration : établir une fiche de suivi indiquant les assureurs, références de contrat, dates d’envoi et accusés de réception.
Le dossier peut ensuite être complété au fil des constatations, notamment par les observations de l’expert ou de nouveaux devis, en conservant les versions initiales.
Réparation ou indemnité financière : comment peut être réglé un sinistre de travaux ?
Un sinistre après travaux peut être réglé par une réparation en nature, une indemnité financière versée par un assureur ou une réparation obtenue directement auprès du professionnel responsable. Le choix dépend de la garantie applicable, du contrat et des circonstances. Une indemnisation financière ne correspond pas automatiquement au montant demandé par le propriétaire : elle repose sur les dommages reconnus et les règles de prise en charge.
Dans le premier cas, l’entreprise intervient pour corriger les désordres dont elle doit répondre. Il faut alors définir précisément les travaux attendus, leurs modalités d’exécution et les critères permettant de vérifier leur conformité. Cette solution peut éviter au propriétaire de rechercher lui-même un nouvel intervenant, mais nécessite de conserver une trace des engagements pris.
Dans le deuxième cas, l’assureur propose une somme destinée à couvrir les dommages garantis. Le propriétaire peut alors organiser les réparations selon les conditions prévues. Une indemnisation en argent ne signifie toutefois pas que les fonds peuvent être librement utilisés : notamment en dommages-ouvrage, ils sont destinés aux réparations couvertes.
Une troisième voie consiste à réclamer directement réparation au professionnel sur le fondement de sa responsabilité, lorsqu’une garantie d’assurance ne répond pas au désordre concerné ou qu’un litige subsiste.
L’expertise joue souvent un rôle central dans le chiffrage. L’expert examine les dommages, les travaux nécessaires et les justificatifs. Selon le contrat et le type de préjudice, l’évaluation peut intégrer des règles de vétusté, des limites de garantie ou des franchises. Il n’existe cependant pas de barème universel applicable à tous les sinistres.
En assurance habitation, l’expertise n’est pas systématique. L’assureur peut procéder à une évaluation à distance ou sur place. Le propriétaire peut présenter ses observations et transmettre ses propres devis. Ces modalités sont détaillées dans la fiche de Service Public sur l’expertise en assurance habitation.
Si la proposition semble insuffisante, il faut comparer chaque poste avec le devis de remise en état : surfaces concernées, matériaux, main-d’œuvre, opérations préparatoires et éventuelles prestations indispensables. Une contre-expertise peut être demandée, généralement aux frais initiaux de l’assuré, sous réserve d’une éventuelle garantie contractuelle.
Lorsque le désaccord persiste, une réclamation formalisée auprès de l’assureur, puis le recours au médiateur compétent, peuvent être envisagés selon la procédure applicable. Une tierce expertise est également possible dans certaines situations.
Le règlement le plus adapté n’est donc pas nécessairement celui qui annonce le montant le plus élevé, mais celui qui permet une remise en état conforme, complète et effectivement prise en charge.
Quelles interventions après un sinistre peuvent compliquer l’évaluation des dommages ?
Les réparations définitives engagées avant le constat de l’assureur peuvent compliquer l’indemnisation, car elles modifient les traces du sinistre. Le remplacement d’un plafond, la suppression de matériaux endommagés ou une transformation de l’installation concernée peuvent empêcher de déterminer l’origine et l’étendue des dommages. Les mesures d’urgence nécessaires à la protection des lieux doivent cependant rester possibles.
La distinction essentielle porte sur l’objectif de l’intervention. Une mesure conservatoire cherche à empêcher l’aggravation : interrompre une arrivée d’eau, mettre un espace hors d’eau ou installer temporairement une protection. Une réparation définitive vise à remplacer ou remettre durablement en état les éléments endommagés.
Par exemple, une infiltration survenue après des travaux de couverture peut justifier de protéger rapidement la pièce et de faire cesser une entrée d’eau. En revanche, déposer toutes les plaques de plâtre et refaire le plafond avant constat risque de faire disparaître des indices utiles à l’expertise.
Avant toute intervention, le propriétaire peut se poser une question simple : s’agit-il de stopper une aggravation ou de réparer définitivement ? Dans le second cas, il est prudent de solliciter l’accord écrit de l’assureur ou de l’interlocuteur responsable de la prise en charge.
La conservation des preuves reste importante même en situation d’urgence. Il est conseillé de photographier l’état initial, de documenter les opérations indispensables, de conserver les factures et, lorsque cela est réalisable et sans danger, les éléments déposés susceptibles d’éclairer l’origine du sinistre.
Une intervention non autorisée ne provoque pas automatiquement le refus de l’ensemble du dossier. Ses conséquences dépendent notamment du contrat, du régime juridique applicable et de la possibilité de vérifier les dommages. Elle peut néanmoins susciter un désaccord sur certains postes ou sur leur montant.
Une modification d’agencement non liée à la réparation pose une difficulté supplémentaire : il devient nécessaire de distinguer le coût de remise en état du coût de l’amélioration choisie par le propriétaire.
La bonne pratique consiste à protéger le bâtiment sans effacer inutilement les traces, puis à organiser les réparations sur une base technique et financière vérifiable.
Dans quel ordre déclarer, faire expertiser et réparer un dommage après travaux ?
Après un dommage lié à des travaux, la démarche de référence consiste à constater le sinistre, sécuriser les lieux, identifier les garanties susceptibles de s’appliquer, effectuer les déclarations nécessaires, puis permettre l’évaluation avant les réparations définitives. Cet ordre protège les preuves et facilite l’indemnisation. Les mesures d’urgence ne doivent toutefois pas être retardées lorsqu’elles sont indispensables à la sécurité ou à la limitation des dommages.
La chronologie doit être adaptée à la situation. Un sinistre survenant pendant le chantier peut engager la responsabilité contractuelle de l’entreprise ou une assurance couvrant les risques des travaux. Après la réception, les garanties légales des constructeurs peuvent devenir déterminantes.
- Constater et protéger. Photographier les dégradations, relever les dates et prendre les mesures de sécurité nécessaires.
- Identifier les interlocuteurs. Vérifier le contrat d’habitation, les assurances du professionnel et, lorsqu’elle existe, l’assurance dommages-ouvrage.
- Déclarer et notifier. Effectuer les déclarations dans les délais applicables et prévenir l’entreprise lorsque sa responsabilité ou ses garanties sont susceptibles d’être engagées.
- Faire évaluer. Transmettre les justificatifs, communiquer les devis et participer aux constatations organisées.
- Formaliser le règlement. Examiner la décision de garantie, le chiffrage et les modalités de réparation avant d’engager les travaux définitifs.
La déclaration à son assureur et la réclamation adressée à l’entreprise remplissent des fonctions différentes. La première vise une éventuelle garantie contractuelle. La seconde informe le professionnel des désordres et peut constituer une demande formelle d’exécution de ses obligations.
Il n’est pas nécessaire d’attendre que toutes les responsabilités soient définitivement établies pour signaler les faits. À l’inverse, engager des réparations substantielles avant toute constatation peut compliquer l’instruction du dossier.
La réception des travaux constitue une frontière juridique importante. Les garanties de parfait achèvement, de bon fonctionnement et décennale reposent sur des conditions et des échéances distinctes. Leur application doit être analysée au regard du chantier et du dommage.
Il faut également différencier les délais de déclaration, les délais de garantie et les délais pour agir en justice. Ils n’ont pas nécessairement le même point de départ. Une démarche amiable ou une simple réclamation ne suspend pas automatiquement tous les délais susceptibles de s’appliquer.
Lorsque l’origine technique demeure contestée ou qu’une échéance approche, un avis juridique ou technique adapté peut être utile avant d’engager une démarche irréversible.
Comment préparer un dossier de malfaçon avant de contacter l’entreprise concernée ?
Avant de signaler une malfaçon à l’entreprise, le propriétaire doit décrire précisément l’écart entre les travaux prévus et leur état réel. Le dossier doit rapprocher les désordres du devis, des plans, des éventuelles règles techniques applicables et du procès-verbal de réception. Cette préparation permet de formuler une demande vérifiable plutôt qu’une appréciation générale sur la qualité du chantier.
La première étape consiste à qualifier les faits sans préjuger de leur portée juridique. Un défaut de finition, un équipement défaillant et une fissure menaçant la stabilité du bâtiment ne relèvent pas nécessairement des mêmes garanties.
Le propriétaire peut établir un tableau de correspondance entre chaque désordre et les engagements du professionnel. Pour une pente de douche jugée insuffisante, par exemple, il peut rechercher le descriptif du marché, la configuration prévue, les observations faites lors de la réception et, si nécessaire, l’avis d’un technicien sur les règles de l’art applicables.
Les documents techniques unifiés, lorsqu’ils sont pertinents, doivent être identifiés précisément. Tous ne sont pas automatiquement applicables à chaque prestation et leur portée dépend du contexte contractuel et technique.
Un désordre contesté peut justifier l’intervention d’un expert indépendant. Son rapport permet de distinguer les constatations matérielles, les hypothèses de cause et les travaux correctifs proposés. Il ne remplace pas automatiquement une expertise contradictoire, mais peut rendre la discussion plus concrète.
La première réclamation écrite doit indiquer :
- l’identification du chantier et les références du devis ou du contrat ;
- les défauts constatés, leur localisation et leur date de découverte ;
- les justificatifs disponibles, notamment photographies et références aux engagements contractuels ;
- la réparation demandée et, si elle peut être évaluée, les éléments de chiffrage ;
- un délai de réponse ou d’intervention adapté aux circonstances.
Si une demande informelle reste sans résultat, une mise en demeure peut formaliser l’exigence d’intervention. Son contenu doit être adapté à la garantie invoquée et au litige ; une demande chiffrée n’est pas systématiquement une condition de validité.
La conservation des courriels, accusés de réception, réponses et propositions d’intervention permet ensuite de démontrer les démarches accomplies.
Une réclamation appuyée sur des éléments objectifs favorise une discussion technique et prépare, si le désaccord persiste, une éventuelle démarche amiable ou judiciaire.
Pourquoi la dommages-ouvrages peut-elle accélérer la prise en charge d’un sinistre grave ?
L’assurance dommages-ouvrage peut accélérer la réparation d’un sinistre grave parce qu’elle préfinance les travaux relevant de la garantie décennale sans attendre la détermination des responsabilités entre constructeurs. Elle est normalement souscrite avant l’ouverture du chantier par le maître d’ouvrage. Son intérêt réside dans un mécanisme d’indemnisation encadré par des délais légaux spécifiques.
Ce dispositif concerne les dommages de nature décennale, notamment ceux qui compromettent la solidité de l’ouvrage ou le rendent impropre à son usage. Il ne finance pas automatiquement un défaut esthétique ou une simple imperfection de finition.
Selon la fiche de Service Public sur l’assurance dommages-ouvrage, la procédure repose sur plusieurs échéances liées à la réception d’une déclaration complète et à la décision de garantie.
| Étape | Délai de référence | Portée |
|---|---|---|
| Décision sur la garantie | 60 jours calendaires | À compter de la réception de la déclaration complète, selon les règles applicables |
| Offre d’indemnisation | 90 jours calendaires | Délai normalement applicable à compter de la déclaration complète |
| Versement de l’indemnité acceptée | 15 jours calendaires | Après acceptation de l’offre par l’assuré |
Pour les dommages estimés à moins de 1 800 euros, une procédure spécifique peut permettre une réponse sous 15 jours calendaires sans expertise obligatoire. Les conditions légales prévoient également des aménagements des délais, notamment une prolongation exceptionnelle de l’offre dans les circonstances autorisées et avec l’accord écrit de l’assuré.
60 jours calendaires
Délai légal de référence pour notifier la décision de prise en charge dans le cadre d’une déclaration dommages-ouvrage complète. Il ne constitue pas un délai général applicable à tous les contrats d’assurance.
Service Public, assurance dommages-ouvrage, fiche vérifiée le 17 septembre 2026.
Sans assurance dommages-ouvrage, le propriétaire peut devoir rechercher directement la responsabilité de l’entreprise et solliciter son assureur décennal. En cas de contestation sur l’origine ou la gravité des dommages, les échanges et expertises peuvent prolonger la résolution du dossier. Une expertise contradictoire n’est cependant pas obligatoirement requise dans toutes les situations.
Avant d’engager la procédure dommages-ouvrage, il faut vérifier l’existence du contrat, les ouvrages assurés, la date de réception et la nature des désordres. La garantie prend normalement effet après l’expiration de la garantie de parfait achèvement, sous réserve des possibilités légales d’intervention anticipée.
Enfin, l’indemnité versée est destinée aux réparations couvertes. Elle ne constitue pas une somme librement utilisable pour financer une rénovation différente.
Le propriétaire gagne donc à retrouver les conditions de sa police dès la découverte du désordre, sans attendre un conflit avec les différents intervenants du chantier.
À retenir avant d’engager un recours contre le constructeur
- Vérifiez la date de réception et la nature du défaut pour déterminer la garantie légale susceptible de s’appliquer.
- Conservez les preuves des réclamations et des réponses, en particulier lorsque l’entreprise conteste sa responsabilité.
- Si le professionnel a cessé son activité, recherchez son assureur décennal et contrôlez la couverture applicable aux travaux concernés.
Comment agir contre les constructeurs lorsqu’une malfaçon apparaît après le chantier ?
Lorsqu’une malfaçon apparaît après réception, le propriétaire peut demander sa réparation au constructeur en mobilisant la garantie légale appropriée. La démarche commence généralement par un signalement documenté, suivi si nécessaire d’une mise en demeure. Si le professionnel refuse d’intervenir, des démarches auprès de l’assureur, un règlement amiable ou une action judiciaire peuvent être envisagés selon la nature du désordre.
La qualification du défaut détermine la suite. Une finition non conforme, un élément d’équipement défaillant ou un désordre structurel ne sont pas soumis au même régime de responsabilité.
| Garantie | Durée de référence | Désordres concernés |
|---|---|---|
| Parfait achèvement | 1 an après réception | Désordres signalés à la réception ou notifiés pendant l’année suivant celle-ci, selon les conditions légales |
| Bon fonctionnement | 2 ans après réception | Éléments d’équipement dissociables entrant dans le champ de cette garantie |
| Décennale | 10 ans après réception | Dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, selon les conditions légales |
La fiche officielle sur les garanties après réception des travaux détaille les situations concernées et les modalités de signalement au constructeur.
Une fois la garantie identifiée, les recours peuvent suivre une progression adaptée : demande amiable, mise en demeure, sollicitation de l’assureur concerné, tentative de résolution du différend, puis action en justice si nécessaire. Ces démarches ne constituent pas systématiquement des étapes obligatoires dans cet ordre, notamment en cas d’urgence ou de risque de prescription.
La garantie décennale présente deux particularités importantes. Elle peut bénéficier aux propriétaires successifs de l’ouvrage et reste mobilisable, sous ses conditions, même si l’entreprise responsable a déposé le bilan. Pour un logement revendu, l’acquéreur doit retrouver la date de réception initiale : la période décennale ne recommence pas au moment de la vente ou de la découverte du dommage.
Si l’entreprise est liquidée, l’attestation décennale permet normalement d’identifier l’assureur. Le propriétaire doit vérifier que le contrat était valable pour les travaux concernés, à la période pertinente, et que l’activité réalisée entrait dans le champ de la couverture. À défaut d’attestation accessible, les informations peuvent notamment être recherchées auprès du mandataire liquidateur.
Ces principes sont présentés dans la fiche officielle sur la garantie décennale des constructeurs. L’existence d’une police ne suffit pas à démontrer que le désordre remplit les conditions de garantie : sa nature, sa gravité et les circonstances du chantier doivent également être examinées.
Lorsqu’un litige persiste, il est utile de confronter le rapport technique, les engagements contractuels et les réponses des parties. La médiation peut contribuer à trouver un accord, tandis qu’une action judiciaire peut devenir nécessaire pour faire trancher les responsabilités. Les délais d’action doivent être vérifiés suffisamment tôt : une négociation prolongée ne doit pas mettre en péril le recours.
La prochaine action consiste à retrouver le procès-verbal de réception, l’attestation d’assurance du constructeur et les preuves des dommages, puis à adresser une demande écrite au bon interlocuteur, tout en vérifiant les échéances applicables.
Peut-on être indemnisé si l’entreprise refuse de reconnaître sa responsabilité ?
Oui, une indemnisation reste envisageable si les conditions d’une garantie d’assurance sont réunies ou si la responsabilité du professionnel peut être établie. L’assurance dommages-ouvrage permet notamment, pour les dommages relevant de son champ, un préfinancement sans attendre la recherche des responsabilités. En dehors de ce dispositif, un désaccord peut nécessiter des investigations et un recours adapté.
Faut-il obligatoirement faire venir un expert pour obtenir une indemnisation ?
Non. En assurance habitation, l’expertise n’est pas systématique. L’assureur peut parfois évaluer les dommages sur documents ou proposer un règlement sans visite. Certaines procédures disposent toutefois de règles spécifiques. Une expertise indépendante peut être utile lorsque l’origine, la gravité ou le montant du sinistre est contesté.
Les frais de relogement sont-ils toujours remboursés après un sinistre travaux ?
Non. Leur prise en charge dépend de la garantie mobilisable, des conditions contractuelles et des circonstances du sinistre. Il convient de vérifier les garanties relatives au relogement ou aux frais supplémentaires, puis de conserver les justificatifs des dépenses nécessaires. Le caractère inhabitable du logement ne suffit pas, à lui seul, à établir une prise en charge automatique.
Que faire si de nouveaux dommages apparaissent après la première expertise ?
Il faut documenter les nouvelles dégradations, dater leur découverte et prévenir rapidement l’assureur ou le professionnel concerné. Selon leur lien avec le sinistre initial et l’état de la procédure, une évaluation complémentaire ou une nouvelle déclaration peut être nécessaire. Il est prudent de ne pas considérer que ces dommages sont automatiquement inclus dans une première proposition d’indemnisation.
Peut-on réclamer une indemnisation après la vente du logement ?
Les propriétaires successifs peuvent bénéficier de la garantie décennale lorsque les conditions sont réunies. La période de dix ans reste calculée à partir de la réception des travaux, et non de l’acquisition du bien. Pour déterminer les recours effectivement ouverts, l’acquéreur doit notamment consulter les documents du chantier, les assurances et les stipulations pertinentes de l’acte de vente.